SPD a polisa ubezpieczeniowa — kiedy ubezpieczyciel odmówi wypłaty
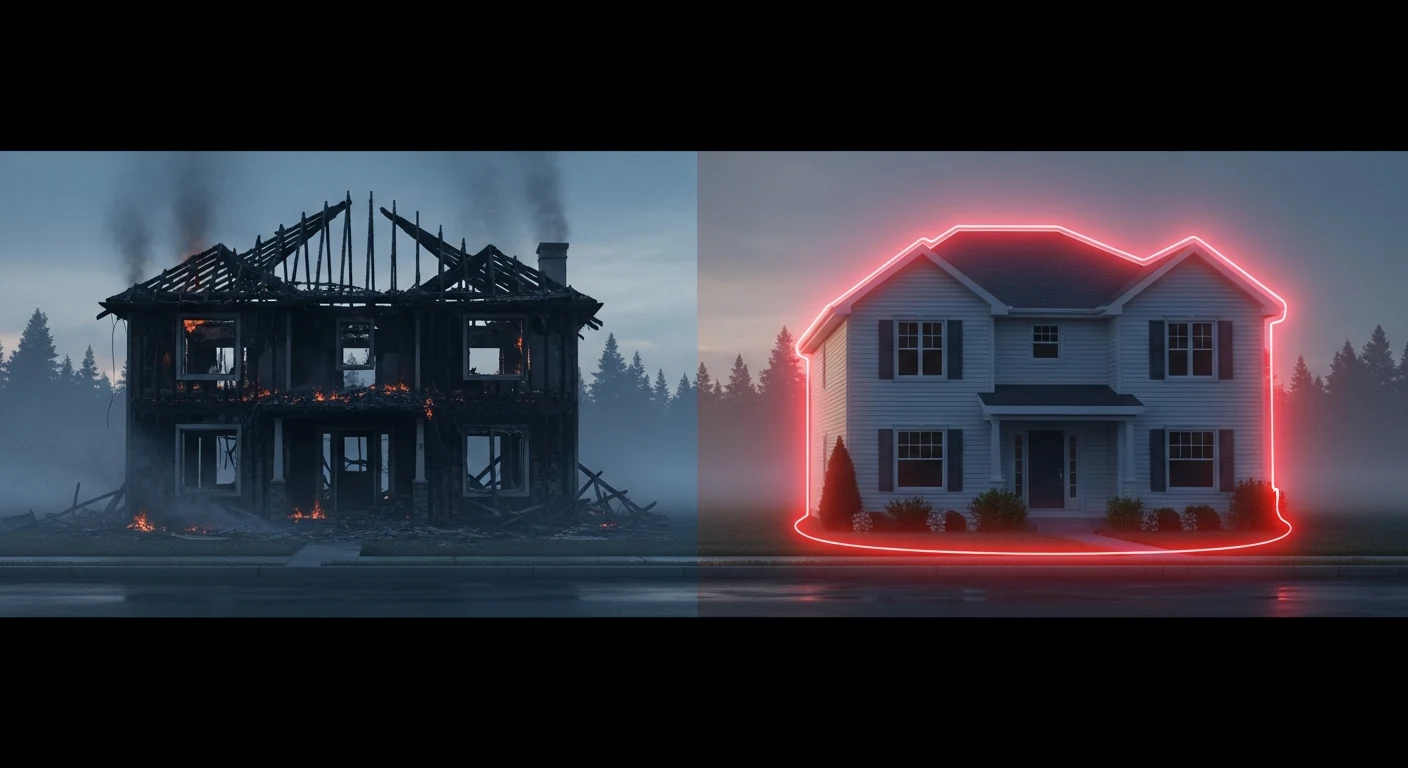
Wyobraź sobie: piorun uderza w okoliczne drzewo, w instalacji fotowoltaicznej pojawia się przepięcie, falownik i panele ulegają zniszczeniu. Szkoda przekracza 50 000 zł. Właściciel zgłasza roszczenie do ubezpieczyciela, rzeczoznawca przyjeżdża na inspekcję — i po kilku tygodniach przychodzi pismo z odmową wypłaty. Powód: brak ogranicznika przepięć klasy Typ 1 w obiekcie wyposażonym w system odgromowy (LPS). To nie jest scenariusz teoretyczny. To realna konsekwencja zaniedbania, które można było wyeliminować już na etapie projektowania instalacji.
Temat ochrony przepięciowej zbyt często traktowany jest wyłącznie jako kwestia techniczna. Tymczasem ma on bezpośrednie przełożenie na ważność umowy ubezpieczeniowej i realną możliwość odzyskania pieniędzy po szkodzie. Poniższy artykuł wyjaśnia, na czym polega ten związek, co sprawdza rzeczoznawca, co projektant musi mieć w dokumentacji i jak właściciel obiektu może zadbać o swoją ochronę — zanim coś się stanie.
Co ubezpieczyciel sprawdza po szkodzie od przepięcia
Ubezpieczyciel nie wymienia w ogólnych warunkach ubezpieczenia konkretnych modeli ograniczników przepięć ani nawet ich klas. Działa jednak przez pryzmat zgodności instalacji z obowiązującymi normami i przepisami — w tym przepisami dotyczącymi ochrony odgromowej. Gdy dochodzi do szkody, rzeczoznawca ocenia przede wszystkim, czy instalacja elektryczna spełniała wymagania norm w chwili zdarzenia.
W praktyce oznacza to weryfikację kilku kluczowych dokumentów i elementów:
- Protokół odbioru instalacji elektrycznej — powinien zawierać jednoznaczny opis zamontowanych ograniczników przepięć (SPD), ich lokalizacji i klasy.
- Zgodność z normami PN-HD — rzeczoznawca sprawdza, czy projekt i wykonanie instalacji odpowiadają aktualnie obowiązującym normom, w tym normom serii PN-EN 61643.
- Stan techniczny SPD w chwili szkody — czy ograniczniki były sprawne, czy okienka sygnalizacyjne wskazywały na konieczność wymiany.
- Obecność deklaracji właściwości użytkowych (deklaracja CE) dla zastosowanych urządzeń.
Jeśli któregokolwiek z tych elementów brakuje, ubezpieczyciel zyskuje podstawę do zakwestionowania roszczenia. Nie musi udowadniać, że brak SPD był bezpośrednią przyczyną szkody — wystarczy, że instalacja nie była zgodna z normami.
Uwaga: brak SPD = brak zgodności z normą = możliwa odmowa wypłaty
Rzeczoznawca ubezpieczyciela nie musi udowodnić, że ogranicznik przepięć zapobiegłby konkretnej szkodzie. Wystarczy stwierdzenie, że instalacja nie spełniała wymagań norm dotyczących ochrony przed przepięciami. To przesłanka wystarczająca do odmowy lub istotnej redukcji odszkodowania.
Scenariusz szkody: instalacja PV po piorunie — odmowa z powodu braku Typ 1
Obiekty wyposażone w instalacje fotowoltaiczne i jednocześnie posiadające system odgromowy (LPS — Lightning Protection System) tworzą szczególnie wymagające środowisko z punktu widzenia ochrony przepięciowej. Normy jasno wskazują, że przy obecności LPS konieczne jest zastosowanie ogranicznika klasy Typ 1 (dawniej typ B) na wejściu do obiektu. Jego zadaniem jest odprowadzenie energii udaru piorunowego do ziemi, zanim dotrze ona do wrażliwych urządzeń.
W przypadku, gdy taki ogranicznik nie jest zainstalowany, a piorun wywoła przepięcie w instalacji i uszkodzi falownik, panele lub inne elementy systemu PV, rzeczoznawca stwierdzi dyskrepancję: obiekt ma LPS, który powinien być skoordynowany z wewnętrzną ochroną przepięciową, ale tej koordynacji brakuje. Szkoda wartości 50 000 zł i więcej jest wówczas realnym zagrożeniem finansowym, które ubezpieczyciel może w całości lub w części przerzucić z powrotem na właściciela.
„Kiedy przychodzi rzeczoznawca po szkodzie od pioruna, pierwsza rzecz, którą ogląda, to szafa główna. Jeśli nie widzi Typ 1 — a obiekt ma odgromówkę — reszta dokumentów przestaje mieć znaczenie.”
Dokumentacja projektanta — co musi się w niej znaleźć
Projektant instalacji elektrycznej ponosi odpowiedzialność za to, by dokumentacja techniczna była kompletna i zgodna z normami. W kontekście ochrony przepięciowej oznacza to konkretne wymagania wobec zawartości dokumentacji odbiorowej i projektowej.
- Protokół odbioru z opisem SPD — protokół musi wyraźnie wskazywać, jakie ograniczniki przepięć zostały zainstalowane, w których miejscach instalacji, jakiej klasy i o jakich parametrach znamionowych.
- Zgodność z normami — dokumentacja powinna zawierać odniesienie do obowiązujących norm z serii PN-HD dotyczących instalacji elektrycznych, a także do norm PN-EN 61643 dotyczących ograniczników przepięć.
- Deklaracja właściwości użytkowych (deklaracja CE) — dla każdego zastosowanego SPD należy posiadać deklarację CE producenta potwierdzającą zgodność z normami zharmonizowanymi. Dokument ten jest dowodem, że urządzenie przeszło odpowiednie badania i spełnia wymagania techniczne.
- Dokumentacja powykonawcza — schematy instalacji z naniesionymi rzeczywistymi lokalizacjami ograniczników, a nie wyłącznie schema projektu wstępnego.
Dlaczego deklaracja CE ma znaczenie dla ubezpieczyciela
Deklaracja właściwości użytkowych (CE) jest dokumentem, który potwierdza, że producent zbadał urządzenie zgodnie z normą zharmonizowaną. Jej brak oznacza, że nie można potwierdzić parametrów ochronnych ogranicznika — co w oczach rzeczoznawcy jest równoznaczne z brakiem rzetelnej ochrony. Ubezpieczyciel może uznać, że zastosowane urządzenie nie spełniało wymogów technicznych, nawet jeśli fizycznie było podłączone w tablicy.
Co właściciel obiektu powinien sprawdzić przed zakupem polisy
Zakup polisy ubezpieczeniowej to moment, w którym właściciel ma największą siłę negocjacyjną i możliwość wyeliminowania przyszłych sporów. Warto wykorzystać ten czas na kilka konkretnych działań weryfikacyjnych.
- Zażądaj od wykonawcy lub projektanta kompletnej dokumentacji powykonawczej — jeśli jej nie ma, zlecenie przeglądu instalacji i sporządzenia protokołu stanu faktycznego to działanie, które może uratować roszczenie.
- Sprawdź, czy w protokole odbioru są wymienione ograniczniki przepięć — ich klasa, typ i lokalizacja powinny być jednoznacznie opisane.
- Oceń, czy obiekt posiada system odgromowy (LPS) — jeśli tak, konieczna jest koordynacja z wewnętrzną ochroną przepięciową, co oznacza obecność ogranicznika klasy Typ 1.
- Zweryfikuj stan techniczny istniejących SPD — okienka sygnalizacyjne powinny wskazywać stan „sprawny”. Uszkodzony ogranicznik to w rozumieniu ubezpieczyciela brak ochrony.
- Zapytaj ubezpieczyciela wprost, jakie wymagania stawia wobec ochrony przepięciowej w kontekście konkretnego ryzyka (np. przy instalacji PV, przy serwerowni, przy hali produkcyjnej).
Zasada praktyczna przed podpisaniem polisy
Przed podpisaniem umowy ubezpieczenia warto zlecić przegląd instalacji elektrycznej specjaliście z uprawnieniami. Jeśli dokumentacja powykonawcza nie istnieje lub jest niekompletna, koszt jej uzupełnienia jest ułamkiem wartości potencjalnej szkody i kilkakrotnie niższy niż różnica między wypłaconym odszkodowaniem a rzeczywistą stratą.
Kontrole i serwis ograniczników w kontekście ubezpieczenia
Zastosowanie SPD i udokumentowanie ich montażu to warunek konieczny, ale nie wystarczający. Ubezpieczyciel — jak wskazują materiały szkoleniowe — może badać nie tylko obecność ograniczników, lecz także ich stan w chwili zdarzenia. Ogranicznik, który zadziałał przy poprzednim przepięciu i nie został wymieniony, może być niesprawny w momencie kolejnego udaru. Jeśli rzeczoznawca to stwierdzi, wniosek jest taki sam jak przy braku urządzenia.
Oznacza to praktyczny obowiązek regularnej kontroli stanu SPD — najlepiej przez uprawnionego specjalistę, który sporządza protokół przeglądu. Taki dokument stanowi dowód należytej staranności właściciela obiektu i jest argumentem w ewentualnym sporze z ubezpieczycielem.
Właściwy dobór, montaż, dokumentacja i regularna kontrola ograniczników, najlepiej przez specjalistę — to cztery filary, na których opiera się skuteczna ochrona zarówno techniczna, jak i ubezpieczeniowa.
Ochrona przepięciowa a wysokość składki dla obiektów przemysłowych
Relacja między ochroną przepięciową a ubezpieczeniem nie jest jednostronna. O ile brak SPD może skutkować odmową wypłaty, o tyle prawidłowo zaprojektowana, udokumentowana i regularnie serwisowana ochrona przepięciowa może stać się argumentem przy negocjowaniu warunków polisy dla obiektów przemysłowych.
Ubezpieczyciele obsługujący duże obiekty przemysłowe, hale produkcyjne, farmy PV czy centra danych coraz częściej uwzględniają poziom zabezpieczeń technicznych przy wycenie ryzyka. Obiekt, który dysponuje kompletną dokumentacją ochrony przepięciowej, potwierdzonym protokołem serwisowym i certyfikowanymi urządzeniami z deklaracjami CE, jest statystycznie mniej narażony na kosztowną awarię. To argument, który może przełożyć się na niższą składkę lub korzystniejsze warunki franszyzy.
| Sytuacja | Konsekwencja techniczna | Konsekwencja ubezpieczeniowa |
|---|---|---|
| Brak SPD w instalacji | Brak ochrony urządzeń przed przepięciem | Odmowa wypłaty odszkodowania lub jego redukcja |
| SPD zainstalowany, brak w dokumentacji | Ochrona technicznie obecna, ale niepotwierdzalna | Ryzyko odmowy — rzeczoznawca nie może potwierdzić zgodności z normą |
| SPD zainstalowany, brak deklaracji CE | Parametry urządzenia niezweryfikowane normowo | Ubezpieczyciel może zakwestionować spełnienie wymagań technicznych |
| SPD uszkodzony (niewymieniany po zadziałaniu) | Brak aktywnej ochrony pomimo obecności urządzenia | Stan równoważny brakowi ochrony — możliwa odmowa wypłaty |
| SPD prawidłowy, dokumentacja kompletna, serwis regularny | Pełna ochrona techniczna zgodna z normami | Podstawa do wypłaty odszkodowania; potencjalnie niższa składka dla obiektów przemysłowych |
Podsumowanie
Ochrona przepięciowa i ważność polisy ubezpieczeniowej są ze sobą ściśle powiązane — nawet jeśli żadna z umów ubezpieczeniowych nie wymienia z nazwy konkretnych modeli ograniczników. Ubezpieczyciel ocenia zgodność instalacji z normami, a brak odpowiedniego zabezpieczenia przed przepięciami stanowi wystarczającą podstawę do odmowy wypłaty odszkodowania lub jego istotnej redukcji.
Cztery elementy, które muszą być obecne jednocześnie, to: właściwy dobór SPD (adekwatny do strefy i ryzyka, np. Typ 1 przy LPS), prawidłowy montaż zgodny z normami PN-HD i PN-EN 61643, kompletna dokumentacja (protokół odbioru, deklaracje CE, schemat powykonawczy) oraz regularna kontrola stanu technicznego ograniczników przez uprawnionego specjalistę.
Jeśli nie jesteś pewien, czy Twoja instalacja spełnia te wymagania — nie czekaj na szkodę, żeby się o tym przekonać.
Sprawdź dobór SPD dla swojego obiektu
Skorzystaj z wizarda doboru ograniczników przepięć dostępnego na stronie Akademii ProTec. Narzędzie prowadzi krok po kroku przez wybór klasy, lokalizacji i parametrów SPD odpowiednich do Twojej instalacji — tak, by dobór był zgodny z normami i możliwy do udokumentowania dla ubezpieczyciela.
Pomóż mi dobrać konkretny model
Wizard zadaje 3 pytania o LPS, co chronisz i jaki masz układ sieci. Rekomendacja w 60 sekund.
Uruchom wizard